

As expectativas do mercado eram negativas e se confirmaram. No segundo trimestre do ano, boa parte das empresas do agronegócio teve queda nos lucros, reflexo de um cenário de custos elevados nem sempre acompanhados de preços remuneradores. A guerra no Oriente Médio fez disparar os gastos de exportadores com fretes e, ao aumentar a pressão inflacionária, freou o ritmo de corte dos juros, elevando despesas com dívidas. Entre os frigoríficos, o alto custo do gado bovino nos Estados Unidos e a formação de estoques para lidar com novas dinâmicas comerciais também pesaram. Mas o terceiro trimestre tende a ser mais positivo, com a elevação de preços de vários produtos.
Dados compilados pelo Valor Data mostram que, de 21 companhias do setor, 11 viram o lucro cair em relação ao segundo trimestre de 2025. Oito tiveram prejuízo e 13 marcaram recuo no lucro antes de juros, impostos, depreciação e amortização (Ebitda). “Um denominador comum foi o nível de alavancagem mais alto que, quando combinado com o alto patamar de juros, faz com que a geração de caixa fique comprimida”, observa Gustavo Troyano, analista do Itaú BBA. A Selic em níveis elevados também afeta o endividamento dos produtores rurais e suas compras de insumos, com impacto para empresas como a 3tentos, afirma Gabriel Barra, analista do Citi.
Carnes
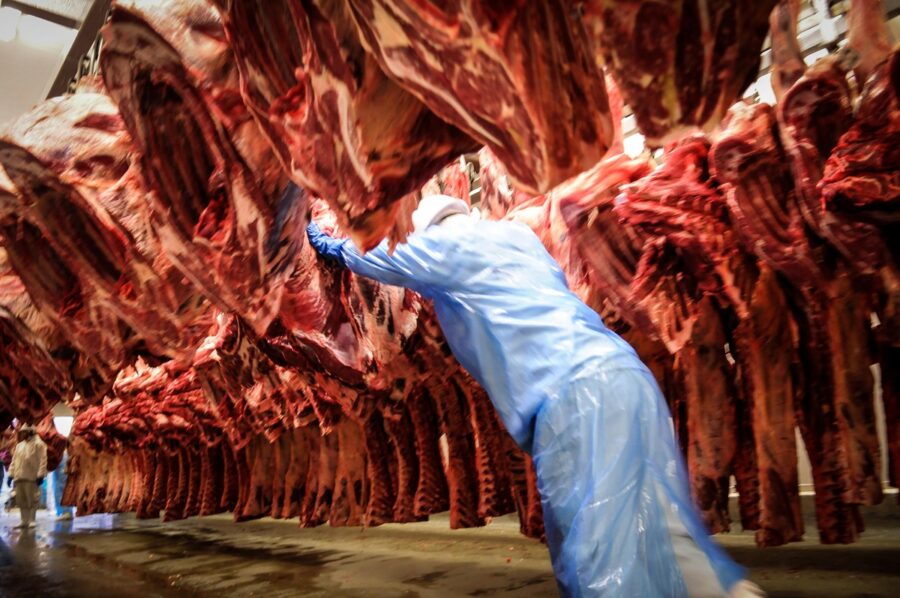
Entre os frigoríficos, o preenchimento da cota de exportação de carne bovina para a China pesou sobre os resultados do segundo trimestre e deve seguir afetando os do terceiro trimestre. De abril a junho, a perspectiva de que a cota seria preenchida em julho fez algumas empresas utilizarem mais capital de giro para formar estoques de vendas a serem pagas no terceiro trimestre. Foi o caso da Minerva, que espera monetizar os estoques no segundo semestre. “Em geral essa indústria não trabalha com estoques, mas achei positivo, de forma tática”, diz a analista do Citi Renata Cabral.
A ausência da China nas compras no terceiro trimestre deve ser sentida, ainda que grandes frigoríficos consigam diversificar mais as vendas que os de menor porte. Mas até empresas com baixa exposição à China, como a MBRF, poderão ser afetadas pela maior oferta e preços mais baixos no mercado interno da carne que iria para os chineses, segundo a analista do Citi. Quanto às operações de frango, a maior oferta nos Estados Unidos prejudicou o resultado da Pilgrim’s Pride, da JBS. A margem Ebitda encolheu 6,9 pontos, para 5,2%. Já a MBRF, sem operação de frango no país, lidou com oferta mais equilibrada no Brasil.
De forma similar à Minerva, a MBRF fez estoques para suprir o Oriente Médio, o que dificultou a redução da alavancagem, mas deve se reverter em receita no terceiro trimestre, disse o vice-presidente de finanças da empresa, José Ignacio Scoseria, em teleconferência. Nos diversos mercados internacionais, a demanda segue firme, impulsionada pelo aumento da renda e da ingestão de proteínas. No terceiro e quarto trimestres, a ausência da China nas compras, com o preenchimento da cota de carne bovina, e a possível suspensão das importações europeias de carne de frango e bovina em razão de regras de controle de antimicrobianos devem afetar em maior ou menor medida o setor de carnes.
Exportadores
Para o estrategista-chefe da Sincra, Gustavo Cruz, 2026 está sendo um ano difícil para o setor. “O agronegócio sofreu também por conta da guerra no Irã, que encareceu o diesel e o preço de fertilizantes”, afirma. Além de obrigar os brasileiros a enviarem cargas por rotas alternativas mais longas e caras, como o Canal de Suez, o conflito também encareceu o escoamento interno da safra brasileira em razão da alta do petróleo e do diesel. Houve uma contrapartida positiva, avalia o analista da Genial Investimentos Luca Vello. A alta do petróleo se reflete nos preços das fibras sintéticas que, por sua vez, puxam para cima os preços do algodão. Isso favoreceu e deve continuar beneficiando os resultados da SLC Agrícola, diz ele. No segundo trimestre, a empresa teve lucro líquido de R$ 245,1 milhões, alta de 75,3% na comparação anual.
Açúcar e etanol
No setor sucroalcooleiro, o segundo trimestre foi negativo por causa da queda dos preços do açúcar e do etanol, e da decisão de algumas empresas de manter mais biocombustível em estoque para vender mais para frente. A possibilidade de eventuais impactos do El Niño no fim da colheita ajuda a explicar a estratégia, afirma Leonardo Alencar, analista da XP. O Ebitda da Jalles caiu 41,7% e o da São Martinho, 27,7%. Para o terceiro trimestre, o cenário é mais positivo, com o retorno da demanda elevando os preços do etanol, a monetização de estoques e a alta do açúcar sustentada por oferta restrita em outros países produtores, segundo Alencar. Mas é preciso monitorar o efeito de chuvas nos canaviais, que influenciará a decisão das usinas de produzir mais açúcar ou etanol, acrescenta Gabriel Barra, do Citi.
Perspectiva
Troyano, do Itaú BBA, acredita em uma melhora gradual do cenário para as empresas do agro no terceiro trimestre. O El Niño ainda é um “problema do futuro” para os balanços, mas pode virar oportunidade, dependendo de onde a empresa estiver, diz ele. O fenômeno, previsto para ser o mais forte da história, terá seu pico entre o fim de 2026 e início de 2027. “Na nossa visão, 2026 como um todo ainda é um ano desafiador”, avalia Troyano. Alencar, da XP, vê um cenário mais positivo no terceiro trimestre para soja, milho, algodão, etanol e carnes. “A demanda está surpreendendo positivamente”, conclui.